Una de las prestaciones que miles de mexicanos esperan a final de año es el aguinaldo la cual ahora está sujeta al pago del ISR y, pese a que está exenta hasta cierto punto, sigue generando indignación que este tipo de incentivos sigan pasando por la cortadora de impuestos ya que se trata del fruto de esfuerzo, sudor, salud y hasta sangre de los trabajadores.
A lo largo de los últimos años han sido diferentes partidos, diputados o senadores quienes trabajan en iniciativas reales que permitan eliminar este pago; sin embargo, causa intriga que por más propuestas en la mesa incluso dentro del propio partido con mayoría que dice representar al pueblo mexicano, éste no ha acelerado la implementación de alguna de ellas ni tampoco alguna alternativa salga de su bancada.
Es así que ahora repasaremos la naturaleza actual del aguinaldo de acuerdo a la LFT, el pago que se hace con la legislación vigente, así como las propuestas escritas y los posicionamientos de partidos que dicen sumarse a la mejora de la prestación, pero que no tiene un documento en concreto que acredite su posicionamiento más allá de un discurso de hace un par de semanas.
El aguinaldo en la LFT
Sobre esta prestación hay cuatro naturalezas que vale la pena ver por separado cada una para no perdernos en el entendimiento de ella. Se trata de: el respaldo, la fecha de pago, el monto mínimo y el ISR que se paga. A continuación, vamos a ver a detalle cada uno de ellos.
El respaldo
Como trabajador de la iniciativa privada, la Ley Federal del Trabajo respalda la prestación del derecho a la remuneración conocida como aguinaldo a través del artículo 87. Además de que también ampara a quienes llevan menos de un año en la empresa o quienes renuncian antes de la entrega de él.
Aunque el artículo 280 también habla de él respaldando a los trabajadores temporales del campo para que al término de su relación laboral reciba el proporcional que le corresponde junto a otras prestaciones.
Así mismo lo hace el artículo 291-F que incluye la prestación a los trabajadores en plataformas digitales en su respectivo pago por las funciones que desempeña.
Lo mismo para las trabajadoras del hogar a quienes se les reconoce esta prestación a través del artículo 334 Bis.
Fecha de pago
En el mismo párrafo del artículo 87 se menciona que el plazo para la entrega de esta prestación es antes del día veinte de diciembre de cada año, lo que no sugiere que sea hasta esa fecha, pero en México es lo común en muchos de los centros de trabajo actuales.
Aquí vale la pena hacer una distinción sobre los trabajadores del Estado, ya que en su propia ley del trabajo (LFTSE) en el artículo 42 bis se establece que el 50% del aguinaldo debe de pagarse antes del quince de diciembre y el resto a más tardar el quince de enero del año siguiente.
El monto del pago
Sobre cuánto se debe pagar a cada trabajador depende de cada empresa ya que algunas dan más que otras. Sin embargo, la ley sí establece que como mínimo deben de pagarse 15 días de salario.
Como ejemplo sencillo tomando en cuenta un salario de 10,000 mxn, hagamos el cálculo sencillo:
- 15 días x 333 mxn = 5,000 mxn
Es decir, que en 2026 un trabajador que gane poco más del salario mínimo, cuando menos, deben de pagarle por concepto de aguinaldo cinco mil pesos mexicanos. Claro, sin contar todavía el descuento por concepto de ISR del que tantos partidos presentan propuestas, pero de manera extraña ninguno avanza.
Mientras que, para los trabajadores del Estado, el aguinaldo mínimo a cobrar es de 40 días de acuerdo con el artículo mencionado de su propia ley.
El ISR y la Ley de Impuesto Sobre la Renta
El ISR no es algo que paga el trabajador mexicano, pero sí es una retención que el empleador debe de realizar ya que dentro de la Ley de Impuesto Sobre la Renta (LISR) se explica de manera poco clara, además de que tras la integración de las UMAs el texto no se actualizó para evitar ambigüedades.
Además, cabe aclarar que no se le aplica el ISR a todo el aguinaldo, sino a una parte proporcional de éste.
Aquí se encuentra el párrafo exacto del artículo 93 sección XIV de esta ley, después desglosaremos a qué se refiere cada cosa:
Las gratificaciones que reciban los trabajadores de sus patrones, durante un año de calendario, hasta el equivalente del salario mínimo general del área geográfica del trabajador elevado a 30 días, cuando dichas gratificaciones se otorguen en forma general; así como las primas vacacionales que otorguen los patrones durante el año de calendario a sus trabajadores en forma general y la participación de los trabajadores en las utilidades de las empresas, hasta por el equivalente a 15 días de salario mínimo general del área geográfica del trabajador, por cada uno de los conceptos señalados. Tratándose de primas dominicales hasta por el equivalente de un salario mínimo general del área geográfica del trabajador por cada domingo que se labore
Sin embargo, aquí resulta útil comenzar a apoyarnos en las iniciativas para entender el enredo que causa toda la ambigüedad, para este caso usaremos el texto del Grupo Parlamentario del PAN quienes señalan que tal como está redactada la LISR actual, el concepto de aguinaldo es considerado como un ingreso ordinario del que sí se requiere una retención de impuesto, aunque no a todo.
La exención de 30 UMAs
¿Por qué todos apuntan a este artículo en especial para mencionar que el aguinaldo está exento por 30 UMAs? Todo se deriva de la falta de claridad y actualización de documentos. Por un lado tenemos el párrafo oficial del que se pueden extraer los siguientes conceptos:
- Gratificaciones durante un año de calendario
- Prima vacacional
- Utilidades
- Prima dominical
Es decir, en ningún momento se contempla de manera explícita el aguinaldo dentro del párrafo y eso es lo que permite la interpretación en la mencionada iniciativa de ingreso ordinario, aunque en la materia se entiende el aguinaldo como una gratificación. Por otro lado, como ya se señalaba, la integración de las UMAs en 2016 agregó una regla que indica que el concepto de salario mínimo en todas las leyes federales debe de entenderse como UMA.
Es así que en el texto vigente se puede considerar que las gratificaciones no pagarán ISR hasta por 30 UMAs. En otras palabras, el aguinaldo está exento por dicha cantidad.
El pago real
Una vez que tenemos claro de dónde viene cada retención al aguinaldo se puede hacer el ejercicio más completo, así que vamos a retomar el ejemplo anterior con poco más del salario mínimo y usemos la calculadora de discoclic.mx para agilizar el proceso e integrar de manera más profesional todos los conceptos necesarios para el cálculo.
Es así que para alguien que gana 10,000 pesos al mes en México, el aguinaldo que le toca es de 5,000 mxn. Tras restar la parte exenta (3,519.30 mxn), el remanente gravado genera un ISR de 193.37 pesos. Sin embargo, al sumarse este monto al ISR de su sueldo ordinario, el trabajador sufre en diciembre una retención total en su recibo de nómina de 696.75 pesos, dejándole la amarga sensación de que su prestación fue pasada por la tijera recaudadora.
Lo que el trabajador podrá disfrutar al final del año será de 4,303.25 mxn.
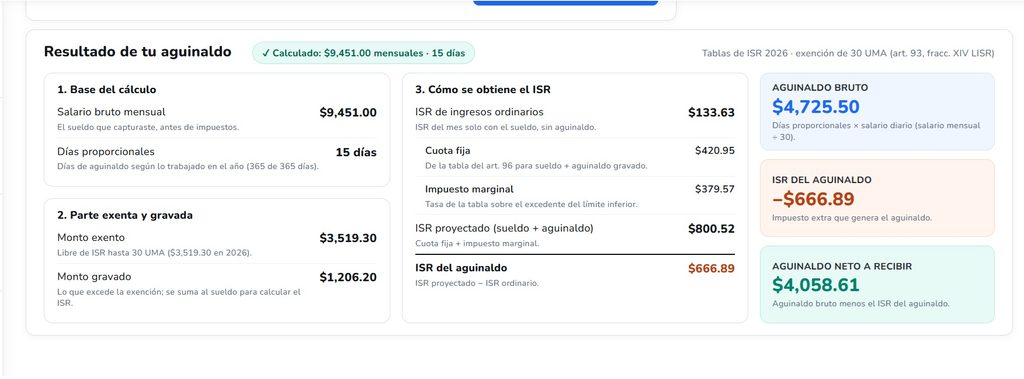
Si tú quieres saber cuánto te va a tocar exactamente a ti, te invito a entrar a la página para realizar el mismo ejercicio, pero ahora con tu propio salario e identificar cuánto de ISR te estarán reteniendo este 2026.
El manoseo de los partidos
Seguro que han existido más propuestas a lo largo de los últimos 20 años; sin embargo, en los archivos más recientes se encontraron 3 iniciativas por escrito de diferentes partidos, la suma de la Diputada Ana González en un tono más de confrontación durante una de sus participaciones en la Cámara y un artículo web del diputado Alejandro Carvajal reconocido como parte de Morena.
Párrafos atrás utilizamos una de ellas para apoyarnos en la interpretación de la LISR actual y vamos a rescatarla así como la diferencia entre cada una de ellas.
Diputada Ana González
Lo que el Partido Revolucionario Institucional presenta como una iniciativa en sus redes sociales, en realidad se trata de un clip de confrontación entre la Diputada en el video que invita a votar por la exención del ISR al aguinaldo. Sin embargo, en la página dedicada a las iniciativas de la Diputada no se encuentra una continuación a dicho pronunciamiento fechado el 14 de octubre del 2026.
Diputado Alejandro Carvajal
En el sitio web de Morena fechado el 13 de abril del 2026, se puede leer un artículo donde menciona que el Diputado Alejandro Carvajal propone eliminar el 100% del ISR en el aguinaldo, mientras que en el texto se adiciona que “busca impulsar una iniciativa de reforma” al tan famoso artículo 93 de la LISR. Sin embargo, a la fecha de esta nota (3 de noviembre del 2026), en el mismo portal SIL de gobernación, donde se buscaron las iniciativas de la Diputada Ana González, no se encuentra rastro de alguna iniciativa proveniente de él.
Iniciativa del Grupo Parlamentario del PAN
Esta es la iniciativa utilizada como apoyo previamente, presentada por el grupo parlamentario del PAN y fechada en octubre del 2025, se puede decir que es la más completa en cuanto a alcance y reformas ya que no sólo exenta el aguinaldo en la LISR, sino también la blinda desde la Ley Federal del Trabajo e integra a trabajadores del Estado a esta protección de su salario.
Iniciativas de Movimiento Ciudadano
Una de ellas fue propuesta por el Grupo Parlamentario de Movimiento Ciudadano con fecha de diciembre del 2025 y la otra por el Diputado Eduardo Gaona, perteneciente al mismo grupo, con fecha de septiembre del 2026.
En ambos casos se van a reformar el artículo 93 de la LISR, los primeros a través de liberar el monto sujeto a retención sin límite alguno, mientras que el Diputado agregando el concepto de aguinaldo directamente en el texto de este y, claro, exentándolo de cualquier retención.
Un derecho histórico
El aguinaldo es una prestación de índole histórica, la lucha de los trabajadores a través de los años y el costo del día a día de cada uno de ellos no debería estar sometida a retenciones que le privan de gozar aquello que ya ha ganado.
El problema no es si ayuda o no en la recaudación fiscal del país, es que ese dinero que no llega a los trabajadores en varios casos son cruciales para completar para los gastos de la familia, personales, de sus parejas o de sus hijos.
Considerando el aumento en los precios en todos los aspectos de la vida en el país, el partido que tiene mayoría en el país debería de comenzar a tomar en cuenta a aquellos quienes dice representar e identificar que esta prestación es de suma importancia para miles de mexicanos. Y si considera que las presentes (o la de su propio diputado) son inadecuadas, proponer soluciones para que este impuesto sea derogado por el bien de millones en el país.
Como trabajadores lo que podemos hacer es apoyar las propuestas e iniciativas que nos parezcan benéficas para todos los mexicanos, así como denunciar aquellas empresas que no cumplen sus obligaciones. Esto último lo puedes hacer a través de los canales de la PROFEDET que ofrecen asesoría gratuita.